Mengapa Laporan Keuangan Bisnis Kecil Selalu Terlambat Selesai?
Ketahui penyebab laporan keuangan bisnis kecil terlambat, cara menata bukti transaksi dan rekonsiliasi, serta kapan software akuntansi membantu.
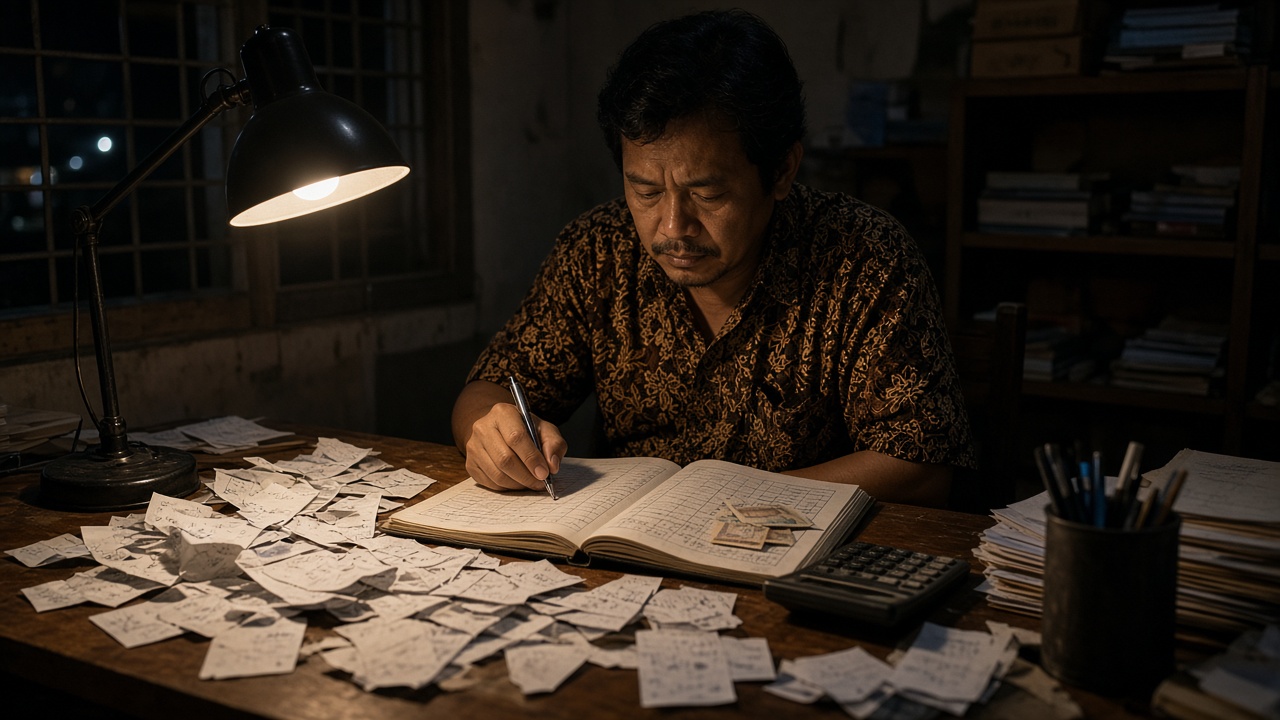
Setiap awal bulan, pemilik usaha menanyakan omzet, biaya, dan saldo kas bulan lalu. Jawabannya belum siap karena ada invoice yang belum dikirim, bukti transfer tersimpan di ponsel staf, pengeluaran kecil hanya dicatat di grup chat, dan mutasi rekening belum dicocokkan. Angka akhirnya mungkin tetap bisa dihitung, tetapi proses untuk mengumpulkan dan memastikan semua angka itu memakan waktu.
Laporan dimulai dari bukti transaksi, bukan dari akhir bulan
Setiap penjualan, pembelian, pembayaran gaji, pengeluaran, atau penerimaan uang menghasilkan informasi yang perlu masuk ke pembukuan. Panduan pencatatan dari Internal Revenue Service di Amerika Serikat menekankan bahwa catatan transaksi harus didukung dokumen seperti invoice, kuitansi, bukti penerimaan, dan dokumen pengeluaran; transaksi yang tercatat juga perlu diringkas secara teratur (IRS, Recordkeeping, dan How should I record my business transactions?). Ini bukan panduan pajak Indonesia, tetapi prinsip dokumentasinya relevan sebagai praktik operasional: angka laporan harus bisa ditelusuri kembali ke bukti.
Jika dokumen dikumpulkan sebulan sekali, staf harus mengingat transaksi yang terjadi beberapa minggu sebelumnya. Detail bisa hilang, bukti sulit ditemukan, dan transaksi yang sebenarnya berbeda mungkin tercatat dengan uraian yang sama. Mencatat secara berkala membuat masalah bisa dikoreksi saat orang yang memahami transaksi masih ingat konteksnya.
Empat penyebab laporan terlambat
Bukti transaksi datang terlambat. Nota pembelian ada di tas staf, invoice belum diunggah, atau bukti kas kecil dikirim setelah diminta. Solusinya bukan hanya mengingatkan tim, tetapi menentukan tempat penyimpanan yang sama, format nama file, dan batas waktu penyerahan dokumen.
Rekening bank tidak direkonsiliasi. Saldo menurut pembukuan bisa berbeda dari saldo bank karena biaya admin, transaksi yang belum dicatat, pembayaran yang masih diproses, atau salah input. Rekonsiliasi berarti mencocokkan mutasi rekening dengan transaksi pada pembukuan, kemudian menelusuri perbedaan yang tersisa. Jangan menyesuaikan saldo secara asal hanya agar dua angka terlihat sama.
Transaksi pribadi dan bisnis bercampur. Jika pemilik memakai rekening atau dompet yang sama untuk berbagai kebutuhan, pencatat perlu bertanya satu per satu tujuan transaksi. Pisahkan jalur pembayaran bisnis sejauh memungkinkan dan beri keterangan pada transaksi yang masih perlu diklarifikasi.
Tidak ada definisi kapan periode ditutup. Sebagian orang masih memasukkan transaksi bulan lalu ketika laporan sedang dibuat. Laporan lalu berubah setiap kali dibuka. Tetapkan kalender penutupan yang menjelaskan kapan bukti harus masuk, kapan rekonsiliasi dilakukan, siapa yang meninjau, dan bagaimana koreksi setelah periode ditutup dicatat.
Buat proses penutupan bulan yang bisa diulang
Pecah pekerjaan akhir bulan menjadi aktivitas mingguan. Setiap minggu, catat transaksi, kumpulkan bukti, periksa transaksi yang tidak punya keterangan, dan cocokkan pembayaran utama. Menjelang penutupan, fokuskan waktu untuk transaksi yang belum jelas dan rekonsiliasi, bukan baru mulai mengumpulkan dokumen.
Gunakan daftar pengecekan yang sesuai dengan bisnis. Perusahaan dagang biasanya perlu memastikan penjualan, pembelian, persediaan, retur, utang, dan piutang telah dicatat. Bisnis jasa mungkin perlu memberi perhatian pada pekerjaan yang sudah selesai tetapi belum ditagih, pembayaran bertahap, dan biaya proyek. Jangan memaksakan checklist bisnis lain tanpa menyesuaikan sumber transaksi yang memang ada.
Setelah angka disusun, periksa perubahan yang tidak biasa. Jika biaya transportasi naik drastis, cari transaksi pendukungnya. Jika saldo piutang tidak bergerak padahal banyak invoice diterbitkan, pastikan penerimaan pembayaran sudah dicatat pada pelanggan yang benar. Pemeriksaan kewajaran tidak menggantikan rekonsiliasi, tetapi membantu menemukan angka yang salah klasifikasi atau tertinggal.
Kapan software akuntansi mulai diperlukan?
Spreadsheet masih bisa digunakan jika jumlah transaksi kecil, orang yang mencatat terbatas, dan laporan dapat direkonsiliasi tanpa banyak penyalinan. Kebutuhan bergeser ketika transaksi harus diketik ulang dari sistem penjualan, beberapa staf mengubah file, atau pemilik perlu melihat piutang dan arus kas tanpa menunggu rekap manual.
Software akuntansi bermanfaat ketika ia mengurangi pekerjaan yang berulang, menyimpan jejak perubahan, dan membuat transaksi mudah ditelusuri. Pastikan dulu apakah sistem bisa terhubung dengan bank, penjualan, stok, dan dokumen yang sudah dipakai. Periksa pula format ekspor data, hak akses, biaya pengguna, dan prosedur ketika terjadi koreksi. Membeli software tanpa memperbaiki disiplin bukti transaksi hanya memindahkan kekacauan ke aplikasi baru.
Satu langkah yang bisa dilakukan minggu ini: buat daftar transaksi yang masih belum memiliki bukti atau belum direkonsiliasi. Beri seorang penanggung jawab dan tanggal penyelesaian pada tiap item. Daftar pendek itu akan menunjukkan sumber keterlambatan lebih jelas daripada lembur berulang di akhir bulan.
Referensi
- Internal Revenue Service, Recordkeeping
- Internal Revenue Service, How should I record my business transactions?
Catatan: referensi IRS menjelaskan praktik pencatatan dalam konteks Amerika Serikat, bukan ketentuan perpajakan Indonesia. Diakses 25 Oktober 2026.
Artikel terkait
Pelajari penyebab jadwal rental bentrok, data yang perlu dicatat, dan cara mencegah aset dipesan dua kali.
Baca artikel
Tujuh mitos aplikasi kustom yang perlu diluruskan sebelum bisnis menentukan anggaran, memilih vendor, dan memulai pengembangan.
Baca artikel
Bandingkan biaya software siap pakai dan aplikasi kustom dengan melihat total biaya kepemilikan, bukan hanya biaya langganan atau harga awal.
Baca artikel